7 R& ~& Q/ ], G- R6 J' i5 v7 ^# U
9 t- h* `: s% L- B. e2 z* \' @' B$ O9 S4 ]! D3 V; N' b* U" N, V
美光发布了截止至2019年8月29日的2019财年第四季度财报,财报数据显示,美光该季度净利润5.6亿美元,不仅环比下滑33%,更是同比大跌了87%,而且宏观经济和贸易的不确定性仍会对产业和市场产生影响,尤其是对华为的限制供货,恐将影响未来几季财报。# B, f- T# N5 F1 O1 E" P
. u! e/ c: v. B1 K7 y不过,美光认为,存储产业在原厂产出及供货策略等影响下,2019下半年市场供需逐渐好转,客户库存也逐渐趋于正常化,并预计2020年DRAM和NAND产业bit供应增长低于需求增长,产业将呈现健康发展的趋势。- T! y P: f' G5 J5 l2 c: X5 u
6 H8 f( o6 q: e+ C( T! G1 M3 f
' W* {4 m, Z+ t$ U1 k3 ~. A( {
进一步对美光财报进行解析:) _, v8 i- }& j4 f$ i
* h d* P$ g% b( O" X0 D9 T' C4 Q5 h' k$ r! Y# @
4 G4 h/ K" }2 ^0 G8 W
9 V/ J4 {5 _8 S# q! I* H5 a1 L& V7 G t) @8 D4 @/ S# h, n C6 W
美光2019财年第四季度财报) a/ J2 S" g( o6 R
7 k* u; Q3 }0 `2 v, r: G0 u, t- 营收48.7亿美元,上一季度为47.9亿美元,环比增加2%,去年同期为84.4亿美元,同比下滑42%
: g2 G: n7 C }8 ^- K - GAAP净利润为5.61亿美元,同比大跌87%,或摊薄后每股收益0.49美元
- ?, p$ X3 B' ]2 m2 v1 u - 非GAAP净利润为6.37亿美元,同比大跌85%,或每股摊薄收益0.56美元
1 u& {$ `, @6 C( K - 运营现金流为22.3亿美元,上一季度为27.1亿美元,去年同期为51.6亿美元
- ^. w ^" {+ Q, i1 _) O
* M& S! P) L9 n- i1 G4 j
$ e# s* t9 X3 c; E( A& V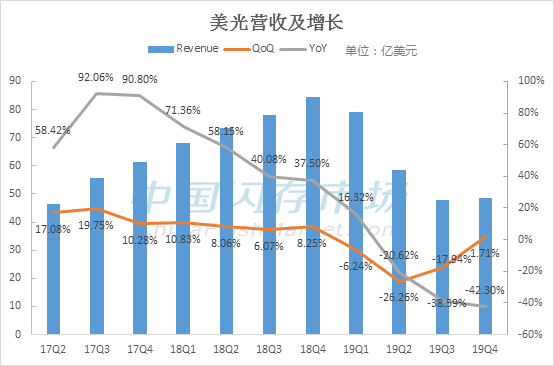
1 _% \: q4 {/ i% x4 ?注:19Q4即美光2019年6月-8月数据
& j; a& s& V' x. x9 r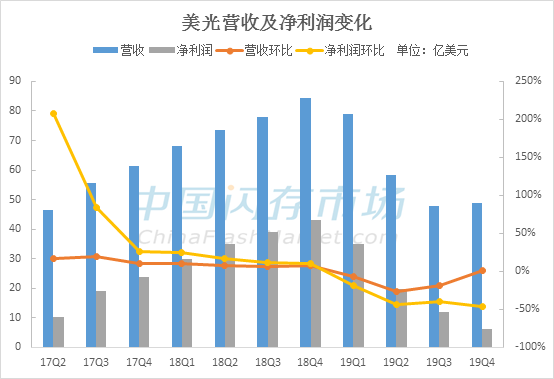 1 n) }/ b) w# o' Z! Z( Q7 H" ]: {
注:19Q4即美光2019年6月-8月数据- H2 e9 U% a8 W# `& e
" o7 H$ l: B1 e
! x6 [( i( C( x/ X3 J4 F* ?
美光2019财年财报
& C9 q7 w8 ]/ F+ Q7 E& _# W0 O% \, n- Z; h6 N- I0 z
- 营收为234.1亿美元,上一财年营收为303.9亿美元,下滑23%! `, m) y# q; G) B( K. \
- GAAP净利润为63.1亿美元,或每股摊薄收益5.51美元
+ s! e% ?; ^- z - 非GAAP净利润为73.1亿美元,或每股摊薄收益为6.35美元
" m, Q" i! V$ W6 h% F5 T - 运营现金流为131.9亿美元,上一财年为174亿美元
. g9 A Z6 D! q2 E5 I E
! B/ b! @1 y. H# |& b& B
$ P, g% a4 Q. ^0 A/ j
/ ?( \9 |) [6 y V6 |* H, S V) g1 W- H7 S3 e
6 u8 [3 o. L9 D8 T; A# f
. L7 s# Q' ]+ X1 k5 P7 V! g( h美光2019财年第四季度各部门营收. R0 F/ |. Q; B- H2 r/ {0 `- p, T
7 v2 f q. U3 R+ Q
- 计算机和网络业务营收19亿美元,环比下滑8%,同比下滑56%;
, P! r9 Y$ \+ W$ C$ Q, U - 移动业务营收14.1亿美元,环比增长20%,同比下滑26%;
& O& `- I; A* b - 嵌入式业务营收7.05亿美元,环比增长1%,同比下滑24%;0 B4 U. Z3 z5 L. @+ }4 b/ u/ w' u
- 存储业务整体营收8.48亿美元,环比增长4%;同比下滑32%。3 n% ]- U- w9 P' `
' o) i. v# d% C! {
/ X7 Q2 j3 \" z' f1 i美光2019财年各部门营收7 w4 h& } `/ ~5 {# C E3 W0 j
) ]8 L4 T8 j9 W3 k6 y$ y, h
- 计算机和网络业务营收99.7亿美元,下滑35%;3 C3 e; d( R' r/ _1 w
- 移动业务营收64亿美元,下滑3%;
+ y) e6 d: t8 [; R8 f" y2 B& p8 k6 T - 嵌入式业务营收31.4亿美元,下滑10%;
0 t# g9 z. r, K7 E+ q+ _' B - 存储业务整体营收38.3亿美元,下滑24%。
/ H/ r# y$ S$ Q5 N8 o + K. h2 y$ K8 c# J0 o1 ^
0 L$ M8 G1 e% `2 Z' J1 e
: A% |9 x- ~$ ~$ ]! `0 q0 d7 T8 A3 D
8 U( i" u' F$ L8 f. Q: a
美光2019财年第四季度DRAM营收
- ~% |2 r- t& V# `+ J8 f, f
8 C7 _4 h5 k. Z! ?) V2 `8 ?在第四财季中,美光DRAM营收为31亿美元,占总营收的63%。DRAM营收环比增长了1%,同比下降了48%,bit出货量环比增长约30%,同比增长了15%左右,ASP环比下降了大约20%。2019财年,全年DRAM营收为152亿美元,较2018财年下降28%,因为bit仅个位数增长,而ASP下降了约30%。 ! c3 N' r; E7 `5 B3 f6 m
) g- B X+ g) G: {$ \* ~ }
) @2 a& p$ ]7 T- u. T
' p5 @8 B6 R2 P, `1 i% x
4 s, o) N) Z" P& h3 [' m* d" @+ M1 K1 b
美光2019财年第四季度NAND营收/ T: O2 z6 N& M4 q
+ L. u) ?/ X& v; q* l
& ?; U7 X1 e4 B6 ^; J+ r9 Q: N$ U在第四财季中,美光NAND营收为15亿美元,占总营收的31%。NAND营收环比增长了5%,同比下降了32%,bit出货量环比增长低于15%,ASP环比下降了个位数,因为看到部分市场NAND紧缺,且价格上涨。2019财年,全年NAND营收为69亿美元,较2018财年下降12%,因为ASP下降45%抵消了Bit出货的增长。 4 W9 V3 e7 ]) p% v$ F* P F4 b7 @
7 |7 C+ _- e8 \. ]. G/ |9 M/ Q
y1 ?& }5 p: q7 `# M/ t' ?
j! G6 ?" o& ?7 ?# K) G/ u" e注:19Q4即美光2019年6月-8月数据6 B6 o3 s+ O' ?* X& P3 p
- C" w5 S" c7 v/ \; U+ b6 P
4 S1 C( Q4 X5 _5 Q* s- {) h I+ B美光DRAM技术发展与规划
7 h/ n: G0 W% [) f3 U# F7 f, h
' F$ F% f! _) B3 I
1 h, ^) J: A7 e& P. L q, F* u T3 F0 w
在2019财年,虽然美光的晶圆产出减少带来了不利因素,但美光技术推进优于预期,推动DRAM每bit成本下降,并引领产业发展。在本财季,美光已开始大规模生产和批量出货第一批1Znm DRAM产品,会将新技术快速导入产品中应用,并稳固DRAM技术的领先地位。在Q4财年,美光20nm或更老的技术节点仍占50%以上的生产,在财年结束时,大约有75%的生产是集中在1Xnm技术上,有一部分生产的是1Ynm。
Q: R3 l, D* |) {
% E( L3 J, s: }
: w3 X* S& [' Y6 [, {3 M( ?美光在财报中也提到了在台中新建的DRAM工厂,将主要用于新技术的切换。据悉,美光投资4000亿新台币兴建A3和A5两座晶圆厂,其中A3厂预定2020年8月完工,年底导入最新的1Znm制程试产,第二期A5厂将视市场需求,逐步扩增产能扩大在台湾台中的洁净室空间,将支持技术节点转换,预计2021年投入量产。) v, T. _! G4 C1 }" M
' `5 o" v5 w! T4 [% T* C" K# e, j& @$ s
另外,在数据中心客户的DRAM库存已显著减少,正推动云和企业市场的服务器需求增长,新的处理器平台也会增加对更高密度和更高性能DRAM的需求。 在汽车行业,尽管汽车行业销售疲软,DRAM行业环境也充满挑战,但美光在该领域的收入仍在逐年增长,主要是因为汽车信息娱乐和ADAS变得越来越重要,第四财季中低功耗的LPDDR4出货量同比增长了5倍以上,在汽车行业占有领先的份额。
4 ?+ L2 b8 P9 M) \
1 p; A, G# C+ ^( V& Y( M- d- Y4 y( ]8 `& q$ n8 C
+ T% z2 g5 U, A0 Y- o M3 Z" d" G% s) N* F( t$ x
 . R& l1 B9 N2 T6 H- j
6 v6 s8 l" e; ?) M9 h" R5 l( s
$ } j6 c S( M$ n* b" l, a' h
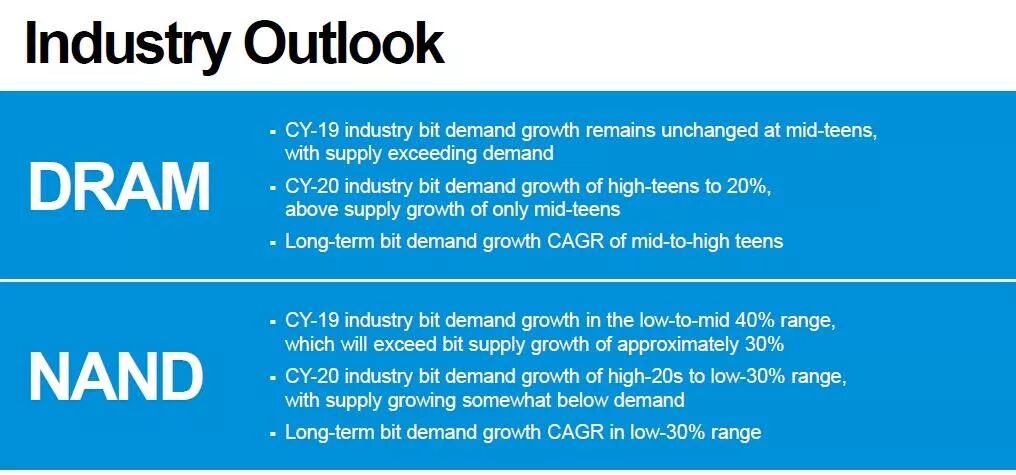
* u; t7 T5 q" O" N$ \( Y美光对2019年DRAM行业bit需求增长15%的看法保持不变,而美光的bit供应增长将略低于行业需求的增长,预计到2020年行业的需求增长率将达15%-20%,行业供应增长率只有15%,这将有助于供应商库存正常化,形成健康的行业环境,而美光的bit供应接近需求的增长将高于15%。
4 W/ ~+ `6 n3 J" G1 f/ [: C; s6 F. K$ R% E: y! `6 h
1 @. M& X" [. j, ^3 Q) W$ x5 t美光NAND技术发展与规划/ w; I/ b& N9 M6 s" U/ H( g/ ^" a
- f2 f( [, A; R+ N& Q x
; x% `: c9 s8 J2 K; \2 | f
在NAND Flash方面,美光2019财年持续降低成本,96层3D NAND正在继续增加投产量,下一代128层3D NAND技术将从Floating Gate浮栅向栅极技术(Replacement Gate)过渡。128层是RG的第一个节点,但第二代RG节点才能显著的降低成本,所以只能靠库存来支持客户需求,所以美光bit供应增长不仅低于行业平均增长率,更大大低于行业需求的增长。
2 T5 g! q) `6 N$ G* e4 U, Z! N7 I! Q! e6 o- B
& o; z$ ~3 ~" I4 K( }5 A, r美光集团副总裁Dinesh Bahal在CFMS2019上表示,美光希望利用128层3D NAND或向1YY层的技术切换,以及之后向2XX技术发展,进一步提升性能,降低成本,提高收益。5 E2 Y/ ^$ j4 e. E4 S
1 ?" M3 B5 X C! m; m) w7 I
1 |! Q) w$ Y/ Q) r5 h( x: `+ p2 I' K# K" q$ S' U y3 o
! B: h# j4 Q& L8 {' A" d7 ?7 S# ]; ^& _! [3 i9 x
在SSD方面,SSD正在快速由SATA向PCIe转换,虽然美光NVMe SSD起步较晚,但是随着在一线PC厂商中的渗透,消费类NVMe SSD营收增加了2倍,有望在2020财年进一步增长。; J" ]; ~' k: i
3 K2 {3 V3 }4 p1 F j5 }7 E/ f
$ B* y8 X1 t" s在移动方面,虽然市场价格大幅下降,以及华为实体名单的影响,美光移动业务营收比2018年下降了3%,但是MCP、eMMC及UFS产品出货增长下,NAND bit出货量同比增长了两倍多。在第四财季中,美光开始批量出货UMCP,是基于UFS和1Znm LPDDR,将为中高端智能手机带来旗舰机高性能和高密度。2 v- d* H( C* a' x' I
" j7 p6 A6 h) p* Y' i+ \5 i
* F, h, e) x: u7 w' V4 i对于市场的看法,美光认为NAND行业需求反弹和原厂资本支出,晶圆产出减少导致的供应减少,以及东芝工厂停电造成的产能减少,使得市场状况改善和厂商库存下降。目前NAND行业利润率处于10年以来的最低水平,美光预计2019年行业bit需求增长低于45%,这将超过行业bit供应增长的30%,市况在逐渐改善,而美光bit供应将高于行业供应增长率。到2020年,NAND产业bit需求增长将在25%-30%,供应增长略低于需求,而美光bit供应增长将低于行业增长率。" j0 I4 X4 g% w! U
1 c, ~8 Z+ ]. {5 y0 A* y
& [# Z) y' y0 @- l
未来变数:实体名单对华为的限制,恐持续影响美光未来几季业务% H( F3 K% y6 Z
% ]8 _: p; f4 c& }! j/ {
3 I B4 m% I( ], Y$ b C! t
美光认为,与上半年相比,2019年下半年大多数客户的库存已正常化,以及各终端市场的长期增长的趋势推动,DRAM和NAND行业需求有所增长,尤其是中国大陆客户应对中美以及日韩之间贸易关系的影响,正在建立更高水平的库存。
. y$ H8 v# h+ v. e5 A' P+ d. o
2 H5 p- U: C% }
o$ j' V$ M5 B1 k不过,美光虽然向华为出货了一些不受出口管制和实体清单限制的产品,但在第四财季中,与华为列入实体名单之前所预期的水平相比,对华为的销售额依然减少,美光已经申请了许可证,以便允许出货更多的产品,但迄今为止还没有许可证相关的决定。美中贸易谈判的不确定性若持续,实体名单对华为的限制继续存在,且美光无法获得更多的许可证,将会影响美光未来几个季度的财报,对华为的销售额也将进一步下滑。 4 H, u( Y& O% { @5 \
: n* W7 f0 \& Z2 c: l9 {8 D+ w* l- o3 z+ U7 q; A9 J4 K
美光2020财年资本支出将较2019财年减少18%
. _% v$ g0 n- w- O7 s8 r9 ~" _4 H' x# s M+ ^# g9 p
4 n) J# T& B9 S( x$ C美光2019财年第四季度资本支出为19.7亿美元(扣除合作伙伴提供的资金),2019财年全年资本支出为91.1亿美元。若减去资本支出的投资以及减去合作伙伴提供的资金,2019财年第四季度的调整后的自由现金流量为2.63亿美元,2019财年全年为40.8亿美元。
7 h8 s1 v N/ G9 Q
- a& u/ c( p. K8 l" R: G7 O
/ R$ P5 |: h' s. s& r9 P展望2020财年第一季度,按照Non-GAAP会计准则,美光营收预期在48~52亿美元,EPS在0.39美元~0.53美元,毛利率在25%~28%,营业费用7.55亿美元-8.05亿美元。0 r6 } O$ g9 Y5 G
2 p( m2 e2 ^* Q; c! ^! z
n7 T$ _; j3 { q+ Z为了使市场供应与需求保持一致,以及受到宏观经济不确定性和行业盈利能力低下的影响,美光目标是在2020财年将前端设备资本支出较2019财年减少30%以上,预计2020财年资本支出的投资(扣除合作伙伴提供的资金后)将在70亿美元至80亿美元之间,较2019财年减少18%。( G! [0 M; |' O: q
5 s: y0 ~4 i7 w9 l# `' \
- l' X% \- }9 M: A" d9 Y1 }$ s3 t
& Z" j5 [8 r5 H( }$ Z& ^0 x1 L6 u& u5 f
8 a0 b' D4 B% b1 f* r$ u/ KCFMS2019演讲视频回顾、精彩图集均已更新至会后专题报道,更多精彩内容,请点击左下角“阅读原文”未来几个 3 \# d1 n+ J( i, x& X9 `$ R& W" W
- `4 V: B# V i7 F! B来源:http://mp.weixin.qq.com/s?src=11×tamp=1569729604&ver=1881&signature=3DN8EbBZV0UC4wlrVbMeleKYWUlxFM3odl4JJ2OypXz5DvkI*eWVd5NMOTDBORBfeWJNnHbuBzN9z*zLnImWydpGsBfdKRjRbc3UQXWXUYlfnrBGW5EAOnwq2M7qfEqN&new=1
! b" [% h+ W3 A4 I: {$ d免责声明:如果侵犯了您的权益,请联系站长,我们会及时删除侵权内容,谢谢合作! |
 |手机版|小黑屋|梦想之都-俊月星空
( 粤ICP备18056059号 )|网站地图


 发表于 2019-9-29 12:23:21

