|
|
将时针拨回到7月22日。那一天,科创板敲响了开市的钟声。 ]5 a1 T# Q9 b6 I' Q% R f8 i
安集科技成为科创板开市的最亮STAR———股价一度上涨至243.2元,涨幅超过520%,成科创板涨幅最大、股价的最高峰。* \4 k" p" c3 @
然而,这颗星星的辉煌时刻,看起来并未能维持多久。( h# E' ^0 K8 p* y" g0 {1 w7 W f6 p
. j8 B- @6 ^( b) F$ s$ W5 y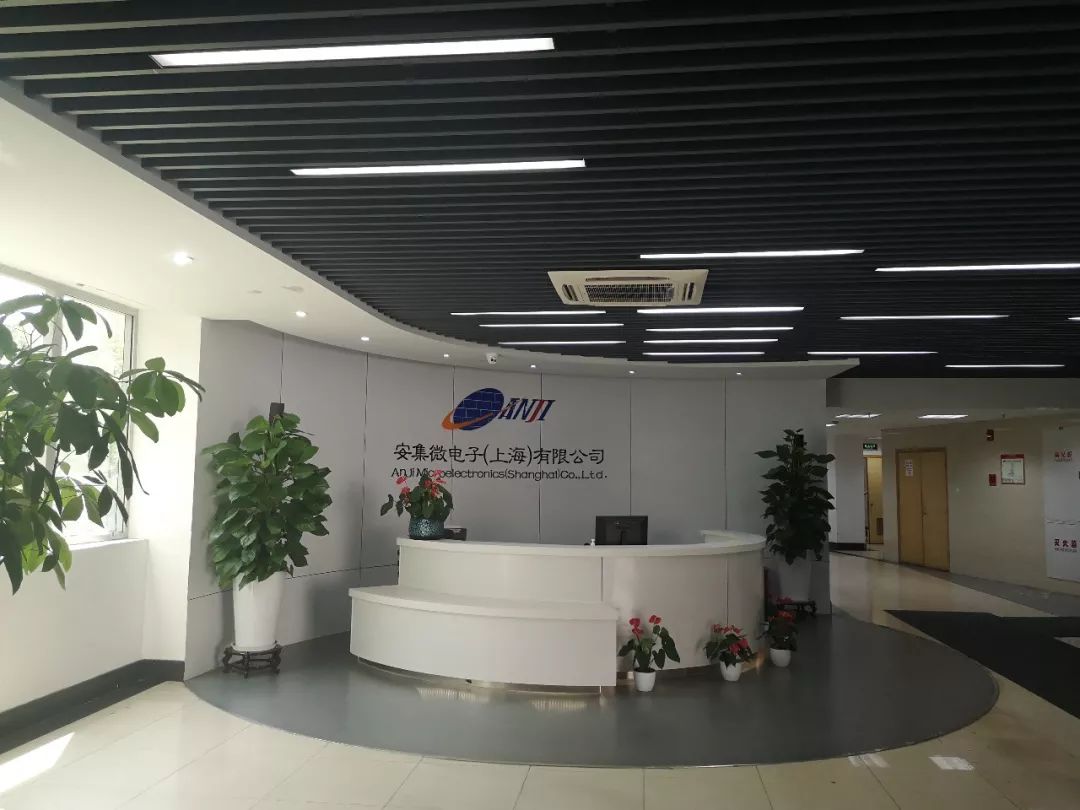 8月23日,安集科技股价报收141.8元。一个月后,它的股价相比最高点,已少了100多元。, Z% r' [9 s7 P, Y
现在许多投资者,对于安集科技的未来股价走势,甚为迷惑,它会否继续步入漫漫下跌之路,还是将“龙回头”,再度强势?; n1 ^9 v5 S' L8 f
要解释上述疑惑,显然需要对安集科技有一个全面的了解。( H1 H) T0 S7 j7 }7 f, [% N
那么,作为创造盘中最高涨幅纪录的一家科创板公司,安集科技的“科创含金量”有多高?公司的增长潜力如何?现在的高股价,对于安集科技会不会是一种拖累?
$ v8 K( P. v. l$ I! S8月20日,虽然已入秋,但上海依然烈日炎炎,蝉鸣声声。% {& r) b. i6 [6 O# r' r
安集科技位于上海张江的办公研发园区和川沙的生产工厂,和往常一样,平静而低调,偶有员工在厂区内穿梭。
. b" c7 A, g/ J# t1 Z0 \; i$ j# YIPO日报发现,相较于投资者对于安集科技上市的狂热,公司员工则如安集科技“低调”的行事风格一样,谨慎、敏感,面对记者,往往闭口不言。8 @% K _6 R/ m3 A
仅在谈及公司产品时,一位安集科技员工显得自信淡然,“光刻胶去除剂国内还有几家在做,但是抛光液(生产)国内就只有我们一家。”+ C& q# {1 A2 B) \
然而,谨慎并非安集科技的全部。! y: M5 C9 Y1 _# P3 h
IPO日报团队,花费数周时间,对它的同行企业走访,向相关专家求证,一步步描绘出安集科技创始人王淑敏“海外学成归来,低调创业”的画像,以及安集科技“理工男”的未来像。
9 H- z, r) d) x3 l$ Q在采访中,安集科技表示目前没有提前预约,公司不一定回复采访邮件。3 a2 L y& z, D$ o% G1 h/ p# F1 H. I7 X
+ }& L5 E$ \; x8 Z% E
, N+ O# z( n: D7 J1“迷你”的市占率 : a/ j# o5 |! @/ j
; R) N& y% V1 u9 ?' v% N8 w; s- ^% d$ [& V! o0 G
IPO日报发现,虽然安集科技的股价很耀眼,但其最主要的产品——化学机械抛光液的全球市场占有率可谓“迷你”。; V* E! E* A4 C' F* B0 k# f) g9 T5 _
% p1 _% w% ], z8 s$ f5 e15年前,王淑敏海外学成回国,在上海创办了安集研发中心(上海安集)。
7 P# {/ Q. W& D/ }! m! y此前,王淑敏曾就职于抛光液行业龙头卡伯特,担任项目经理、亚洲技术总监等职位。跟王淑敏一起创业的,还有同样出身卡伯特的俞昌。2006年2月,安集微电子科技(上海)股份有限公司成立,将上海安集纳入其下。. I$ t5 a+ R% C6 y' k
安集科技主营业务为半导体材料的研发和产业化,产品包括不同系列的化学机械抛光液和光刻胶去除剂,主要应用于集成电路制造和先进封装领域。从产品来看,化学机械抛光液是公司主攻领域,在2016年-2018年的营收占比均在82%以上。2 x( L- a; c8 r+ ~/ f( a
根据抛光对象不同进行分类,安集科技的主要产品为铜及铜阻挡层系列抛光液(80.12%)、氧化物抛光液(10.72%),而卡伯特的主要产品为钨抛光液(54.78%)、电介质(硅、氧化物等)抛光液(30.21%)。3 B. B. v; o1 J( R
什么是化学抛光液?它在半导体领域中又起到什么作用?
% W9 f- v/ N0 ~/ `化学机械抛光液(CMP抛光液)广泛应用于LED、集成电路、蓝宝石等的抛光过程。化学机械抛光液可以去除芯片在生产过程中残留的多余材料,从而使得芯片表层变得更加光滑。简言之,即辅助抛光和保护芯片等材料不受划伤。
2 s4 m1 m$ w. L% J长期以来,全球化学机械抛光液市场主要被美国和日本企业所垄断,包括美国的Cabot Microelectronics(卡伯特)、Versum和日本的Fujimi等。其中,卡伯特在全球抛光液市场的占有率最高,但是已经从2000年的约80%下降至2017年的约35%。
- G/ V' @" I0 d( V- y; H公司招股书显示,2016年-2018年,安集科技在全球抛光液市场的占有率分别为2.42%、2.57%、2.44%。安集科技认为,公司成功打破了国外厂商的垄断,实现了进口替代。
3 f8 Y7 } Z/ {+ O( ]" J6 s# O2 i8 D( b
' }* ^3 w9 f/ Q- Q* K \7 {2 }在中国大陆市场,2018年,卡伯特和安集科技的销售收入分别为6.44亿元、2.2亿元,卡伯特的国内抛光液市场占有率约为安集科技的三倍。
. L3 z x. Y8 d& |& t( R* T有意思的是,安集科技自称,打破了国外厂商对集成电路领域化学机械抛光液的垄断,但国际市场的占有率,却有点“惨淡”,远低于卡伯特等龙头企业,原因何在?
! |. w+ A8 U# B5 |对此,曾任职中芯国际工程师的王旭阳(化名)指出,这是因为进口抛光液有不可替代的地方,如安集科技的核心产品是应用于逻辑芯片的铜系抛光液,而卡伯特则是以应用于存储芯片的钨抛光液为主。
4 N B; {; C$ P这种不可替代性还体现在技术方面。安集科技的化学机械抛光液已在130-28nm技术节点实现规模化销售,主要应用于国内8英寸和12英寸主流晶圆产线;14nm技术节点产品已进入客户认证阶段,10-7nm技术节点产品正在研发中,与行业龙头相比尚有代差。
) }5 F3 \, c5 A3 B% B% T不过,据IPO日报了解,目前130-28nm技术节点的化学机械抛光液就可以满足多数国内芯片制造商的需求。
W6 j% a2 C' f1 B; _某半导体上市公司高管刘松向IPO日报介绍,28nm是一个技术节点,28nm往下的芯片在市场上的用量加起来很少,绝大多数芯片其实还是在90nm到65nm之间,技术要求相对较低。8 f! k. B; N4 W' [5 z
王旭阳也指出,在不太关键的工艺步骤上,对于28nm的芯片,往往技术节点大于等于28nm的抛光液就可以满足其需求。4 @) u0 h! N# L Q! z' {
此外,IPO日报采访多位行业内人士得知,安集科技14nm技术节点产品已进入客户认证阶段,但客户认证的过程通常会很久,至少需要一至两年时间。而研发的时间则需要更久,不少企业从前期研发到量产甚至需要近十年的时间。" z, J# M( m. H& [7 F% w } l
除了现在技术节点无法达到7nm,安集科技的抛光液与同等技术节点的进口抛光液是否存在明显差距?
- r4 j" U: P$ d) U$ w- ?一位接近中芯国际的人士马超(化名)指出,单从铜抛光液来说,安集科技的产品跟进口抛光液的差距不大,公司在该领域发展已经比较成熟,但其他产品与国外还存在着很大的差距。" f7 I& T( N" m& [7 s
同样从事抛光液的行业人士黄晓宁(化名)表示,如果公司的抛光液已经被客户认可,那它的质量肯定是经过验证的。而两者的差距主要是看抛光液的良率。所谓良率,是指良品率,就是抛光速率、厚度差、抛光表面的缺陷等要求。一些芯片的生产过程需要20多道抛光程序,好的抛光液需要保证在这些工序后,良品率依然很高。9 v, B |0 z- H) p
除了产品能否实现完全替代,原材料的采购也很大程度影响了市场占有情况。“比如稀土金属铈、铯等矿在中国较为少有,必须通过进口。”黄晓宁表示,目前稀有金属的采购权还是掌握在卡伯特等领先厂商的手中,如果无法买到上述原材料,也就谈不上生产相应的抛光液。5 |- P3 h+ P1 y8 w+ S$ A( C, T
刘松补充道,国产抛光液虽然具有价格较低的优势,但抛光液占芯片生产成本的比重并不大,所以一些企业仍是更加偏向于进口产品,因为用惯了进口产品,进口产品的性能更加稳定。其举例称,今年年初,台积电发生晶圆污染事故,损失或高达上亿元,其主要原因就是“化学原料没有达到要求”。4 u. c! U# F+ c' ?/ X
同时,王旭阳还提到了限制国内厂商的另一因素———产能不够。并且因为起步晚,类似安集科技的公司在国外很常见,但在国内还很少。
; R& J Z* c5 y! u& t" Q3 G马超向记者透露,中芯国际使用的安集科技抛光液的数量约为卡伯特的1/5。
5 c S" E7 f+ f$ y3 U
9 y( W3 B# ^: d% W+ g% M8 {3 G" O% b; ] Y' e& p
2“厚厚”的行业壁垒 % \6 I1 | n" @1 c
% _! y" o4 ]0 o% V( v, r
2 a' }4 R" b# z2 {# p9 A: Q+ J0 Z) s虽然受限于产品替代性、原料进口、产能和起步时间等因素,安集科技与国外龙头企业存在差距,但其在国内却是“山中无老虎,猴子称霸王”。3 m& U9 @; t7 ^: o' L" _% w( X
# W/ ~2 B2 D, k5 y" P, ?
国内化学机械抛光液行业起步较晚,相关领域的企业数量十分有限,高端半导体用抛光液的制造商仅有安集科技一家,主攻中低端市场的则还有上海新安纳电子科技有限公司(下称“新安纳”)、湖北海力天恒纳米科技有限公司、湖南皓志科技股份有限公司等公司。
5 i* z; ?, s% Z I9 _为什么国内企业多数只能生产中低端的抛光液?生产抛光液到底难在哪里?
9 g! k7 C, @7 I4 f' f+ v首先,生产不同抛光液所需的磨料(原材料)不尽相同,而磨料在抛光液生产中起着关键的作用。
- u7 R& i5 C' E' F) \新安纳的技术人员李杰(化名)对IPO日报表示,相比于蓝宝石抛光液,芯片抛光液的磨料要求会更高,颗粒要有特定的均一性,并且在抛光过程中能保持相对恒定的运动状态。
9 i' Z5 s! x) H. [6 I$ V# U对于生产抛光液的难度,李杰坦言,“因为抛光颗粒是纳米级别的,相对不稳定,这也造成了一个难点:如何保证这个产品从出厂到客户端的周期内能保持稳定性。因此,产品对配方的设计和包装的选择也会有较高的要求。”, k& N4 Q- p1 u
目前,安集科技主要生产铜/铜阻挡层抛光液,其抛光液所需的主要的原材料硅溶胶和气相二氧化硅等,这些材料大部分是从日本进口。
# F/ x2 H+ t/ m( @& c李杰指出,与安集科技从国外进口磨料不同,新安纳没有进口资源,从磨料生产、配方开发再到罐装等都只能是公司自主研发生产。工艺需要整合和配套的开发,技术门槛很高,并不是简单的模仿和复制。目前,国内自主生产的磨料与国外相比差距依然很大。
! U( i. t# `' R: t此外,安集科技在国内发展较好,还因为其拥有资金、技术、客户等资源优势。0 z, F+ q! w) L. c: e
李杰对记者表示,“它的创始人就是从卡伯特出来的,对这个市场更加了解,知道跟谁组成一个团队会做得比较好,并且在前期已经积累了很多资源。此外,它前期向政府等申请的资金补助可以用来购买先进设备,这样也会缩短开发周期。”+ G. I- a4 S* [- @, `( k
安集科技自称拥有一系列具有自主知识产权的核心技术,核心技术权属清晰,技术水平国际先进或国内领先,成熟并广泛应用于公司产品的批量生产中。截至2018年12月31日,公司及其子公司共获得190项发明专利,其中中国大陆140项,中国台湾42项,美国4项,新加坡3项,韩国1项。9 w3 Y$ l O. `9 U& _
据介绍,安集科技的核心技术涵盖了整个产品配方和工艺流程,包括金属表面氧化(催化)技术、金属表面腐蚀抑制技术、抛光速率调节技术、化学机械抛光晶圆表面形貌控制技术、光阻清洗中金属防腐蚀技术、化学机械抛光后表面清洗技术、光刻胶残留物去除技术等。其中,5项核心技术用于化学机械抛光液上。2018年,公司核心技术占总收入的99.75%。9 P7 Q: G% O9 B* F
根据招股书,2016年至2018年,公司研发费用在逐年增长,投入4288.1万元、5060.69万元、5363.05万元,在总收入中占比分别为21.81%、21.77%、21.64%。/ ^2 A3 ?; P3 H+ @8 I4 k, R/ C
长期以来,卡伯特等国际领先抛光液供应商利用先发优势,掌握核心技术,并不断革新,同时实行非常严格的保密和专利保护措施,对新进入行业的企业构筑了难以突破的技术壁垒。同时,该行业的客户壁垒也相对较高。% E' t' z# \# P1 M4 Z9 P
招股书显示,安集科技超过99%的销售收入来自于中国市场,前五大客户包括中芯国际、台积电、长江存储、华润微电子和华虹宏力等。2016年-2018年,公司向前五名客户合计的销售额占当期销售总额的百分比分别为92.7%、90.01%、84.03%,其中向中芯国际下属子公司的销售收入占比较高,分别为66.37%、66.23%、59.7%。4 K% |* h/ x+ R2 y# u7 `
7 y' M' }/ q+ f) p ]2 N从业务分布来看,公司客户集中度较高,对于中芯国际的依赖度最大。0 z9 K8 ^$ U% s" V
王旭阳指出,对于新进入企业,这个行业的门槛很高,因为从事该行业前期投入大、需要强大的财力,且研发周期长、需要找客户验证,所以安集科技在短时间内被替代的可能性不大,除非公司的产品停滞不前或是出现严重质量问题。
P/ Y/ ^3 i3 ]不过相较于核心材料光刻胶,客户对于抛光液、光刻胶去除剂的要求不会那么高,通过验证的难度也相对较低,这也是一些企业选择从事这个行业的原因。目前,光刻胶的进口垄断程度更高。
2 W6 A( H5 O1 K对于耗材的成本,马超表示,光刻胶是在耗材中成本最高的,其次为抛光液。但也要看量,用量大的话,整体的生产成本会有所下降,同时跟产品生产的难易程度也有关。
8 `7 ]8 h5 R+ l' z7 J- ~9 D+ H那么,未来如果有新的参与者打入市场,客户是否会考虑产品的替换?7 R$ R, _. K2 t7 m$ P$ [
刘松表示,并不完全排除替换的可能性。但客户认证需要很长的时间周期,一般都需要1年-2年的时间。客户更换供应商时通常需要评估成本、所需的时间和对生产的影响,更换时间长、成本高。新进入企业只有在技术水平、供应价格、产品质量和后续服务等方面显著超过原有供应商,才有可能获得客户订单。/ c% j' D* S8 r3 I/ n* B
这也意味着,安集科技扩展新客户、从卡伯特等全球龙头手中抢占市场难度较大、周期较长。
$ {4 {. Z% R. t+ a! l9 T8 c: P: G' m2 {" n0 M
% A/ D+ l* R. N( k+ ?3“低调”的业绩增长
5 X) p* W6 I; S" D- Q" E5 Y: }0 _9 R
- O% G6 h, i3 w8 H
分析了安集科技的行业背景情况之后,我们再来看看安集科技的盈利能力情况。" f+ Z6 Q. R% V
5 }- g6 B4 e% }8 z# |( D财务方面,2016年-2018年,安集科技营业收入分别为1.97亿元、2.32亿元、2.48亿元,其年复合增长率为12.27%;同期的归母净利润分别为3709.85万元、3973.91万元、4496.24万元,年复合增长率为10.09%。
- n# O; W5 D1 j- FIPO日报发现,虽然安集科技的经营在报告期内保持增长,但在2018年的增长幅度显著下滑。8 ?3 ]# Y8 u7 S" Z* _
截至当前,科创板上市的28家企业同期的平均收入年复合增长率为45.9%,平均净利润年复合增长率为144.19%,安集科技均排在倒数第四位,相比其他科创板企业,增长幅度同样十分“低调”。
) d- V1 Q+ g0 o" T2019年上半年,安集科技的营业收入和归母净利润的增速明显提升,分别为15.22%、85.62%,但实际上,归母净利润增长主要是受非经常性损益影响。
* D. i: i( N! z: r+ c一位知名注册会计师对记者表示,非经常性损益是指公司发生的与经营业务无直接关系,或是虽与经营业务相关,但由于其性质、金额或发生频率,影响了真实、公允地反映公司正常盈利能力的各项收入、支出。
% u* V$ J5 Q- b0 B! {/ d1 x1 b在扣除非经常性损益后,安集科技2019年上半年归母净利润同比仅增长6.92%。更为重要的是,作为公司核心业务,化学机械抛光液却拉低了安集科技营业收入的增长速度,其2016年-2018年的年复合增长率只有7.82%。
/ l3 X5 K' ]0 c; p, p& C2 X3 U除了增速低于许多科创板上市公司,与卡伯特上市前的增速相比,安集科技的增速同样相形见绌。: V/ Q6 a$ b5 g2 X8 N! E
据悉,卡伯特成立于1999年,总部位于美国,并于2000年登陆纳斯达克,是全球领先的化学机械抛光液供应商和第二大化学机械抛光垫供应商。3 }, Q1 q. H: Y$ @% K0 k* C
上市前夕,卡伯特保持着高速的增长。数据显示,卡伯特的收入从1997年的3521.1万美元(约人民币2.5亿元)飞涨至2000年的1.81亿美元(约人民币12.67亿元),净利润也从70.8万美元增加至3050.2万美元,收入复合增长率和净利润复合增长率分别为72.93%、250.56%,增速远远高于安集科技。) R; t6 D6 R5 Z8 ~$ w K
对于公司另一块业务光刻胶去除剂,根据光刻胶下游应用领域不同,安集科技的光刻胶去除剂包括集成电路制造用、晶圆封装用、LED/OLED用等系列产品。
! W; A. L7 L( \$ H4 v
4 K% n0 Q; b6 j刘松表示,集成电路和晶圆封装的光刻胶去除剂是高端市场,而LED/OLED的光刻胶去除剂则是低端市场,两者科技含量完全不一样,后者进入壁垒相对较低,竞争更加激烈。其差距体现在,OLED用到的去除剂可能只需要清洗某一个金属成分。但如果用于半导体芯片,因为半导体芯片的层次很多,需要先光刻再清洗、再光刻、再清洗,对去除剂的要求很高。5 [: l' q% K9 s) N" V5 ?) j2 @( W
2018年,安集科技集成电路制造用、晶圆封装用、LED/OLED用的光刻胶去除剂收入占比分别为5.15%、4.36%、7.46%。这意味着,公司生产的部分光刻胶去除剂也用于低端市场。
( u" P( o+ w: h' |& s8 ]% G% y报告期内,与抛光液相比,光刻胶去除剂的收入增速更加显著。
% O+ i0 @$ }9 s8 s0 ]9 b* C, N2016年-2018年,公司光刻胶去除剂的收入分别为1941.78万元、2300.92万元、4205.34万元,复合增长率为47.16%,收入占比也从2016年的9.87%上升到2018年的16.97%。 C; ]9 E& t2 E7 z! `
不过随着光刻胶去除剂的销售收入大幅增加,其毛利率却在快速下降,整体毛利率由2016年的56.17%下降到2018年的36.5%,各产品系列的毛利率均出现下降。$ f- T$ B( ?; z" u0 ~
公司指出,公司针对光刻胶去除剂下调了销售价格,如已稳定上线多年的集成电路制造用、晶圆封装用光刻胶去除剂的平均单价分别下降了9.37%、9.21%,同时部分原材料的价格也有所上涨。
9 O# z) I% M9 r! Y有专业人士表示,由此可以看出,光刻胶去除剂市场竞争激烈,安集科技的议价能力不强,不得不降低价格以扩大市场。
; w& E* `) v2 P- [( F! i0 R安集科技招股书显示,与上海新阳比,公司集成电路领域光刻胶去除剂已于2009年开始稳定供货,而上海新阳在2018年才实现稳定供货,前者实现稳定供货领先后者较长时间。8 @# ^$ p d' m8 J7 Z+ f
但一位接近上海新阳的人士表示,在光刻胶去除剂领域,上海新阳和安集科技的竞争很激烈。因为两家产品质量差距不大,所以只能以价格取胜。
8 ~ b" X# c" c0 P+ z* @6 m2 Q0 y. l# e( u" w$ g' _
5 c8 N5 r+ J2 _ D' `
4“已透支”的股价? , C+ J+ m6 S( Z5 t4 ?" u
# ], I; N6 a1 g6 T
6 A7 G! x: e. H" q# g
安集科技虽然业绩增长缓慢,议价能力也不算强,但似乎却对未来充满信心。$ I- n9 S$ c/ S0 Q* W& I
5 i; z$ g7 ]* e! e, `+ h! z, M
此次科创板IPO,安集科技募集资金净额为4.75亿元,高于此前招股书的预计募资额。/ F' K; i) c" z: V
安集科技在招股书中曾指出,募集资金将用于四个方面,分别是CMP抛光液生产线扩建项目、集成电路材料基地项目、集成电路材料研发中心建设项目、信息系统升级项目。4 R4 K1 C$ T+ K
8月21日,安集科技的集成电路材料基地项目公布新进展,其项目的全部募集资金9410万元用于增资实施项目主体的子公司。2 n3 b! R. [) V8 A: \. [
该项目建设期为两年,预计新增3200吨产能,均为安集科技现有量产产品,即半水性光刻胶去除剂、胺类光刻胶去除剂、强碱性光刻胶去除剂。
$ c$ j, ^5 O- o5 g需要指出的是,2016年-2018年,安集科技光刻胶去除剂的产能均只有319.76吨,招股书预计增加产能是现有的10倍。另外,安集科技在报告期间的产能利用率最高也只有69.92%。3 y0 W4 q4 P/ r
同时,安集科技还将扩大化学机械抛光液的产能。此次的CMP抛光液生产线扩建项目,其建设期预计为两年,将新增1.61万吨的化学机械抛光液产能,超过2018年年末1.37万吨的总产能。
; H% {; Q/ k! I$ C2016年-2018年,铜及铜阻挡层系列抛光液的产能利用率分别为93.79%、100.8%、49.99%,2018年产能利用率暴降主要是因为产能由4905.4吨提升至9435.29吨。其他系列抛光液的产能变化不大,但三年内产能利用率最高也只有34.65%。- V2 W7 S d/ k: J0 G5 h
对此,安集科技表示,由于公司新产品一般需要一年半至两年才能完成客户端认证,公司往往先于获取大批量订单前投入生产线。更为重要的是,建有可信赖的生产线、保持充裕的产能是客户的要求,也是公司获取客户信任并最终获得订单的重要条件。7 l7 Q% Y" _3 L- N
如此大手笔扩大产能,安集科技是否能够迎来“爆发式”增长?8 X% V: T4 o: W2 O" N, P. C
刘松对IPO日报记者表示,2016年到2018年是国内晶圆生产线的建设高峰期,从2016年之前的六七条已增加至现在的30多条,加上在建的、计划的晶圆生产线未来可能达到80多条,所以行业的需求空间比较大。- n1 I& s K) F( L/ k; g
根据卡伯特官网,2016年-2018年全球化学机械抛光液市场规模分别为11亿美元、12亿美元和12.7亿美元。全球市场的年复合增长率为7.45%,与安集科技相关业务7.82%的增长速度接近。# j% p6 d( K F* P5 Q
该官网还披露,预计2017年-2020年全球化学机械抛光材料市场规模的年复合增长率为6%。
4 p- s2 s5 a! ^. J7 N! l记者查询卡伯特上市后的业绩发现,相比彼时“独领风骚”的龙头卡伯特,后进者安集科技想要实现“爆发式”增长的难度很大,想要消化上述新增产能的时间也会较长。
( t2 }- C0 ~0 f2 X4 C上市前夕,卡伯特确实保持着高速的增长,且还远远超过安集科技上市前的增速。但上市伊始,卡伯特的增长就明显放缓。2000年-2004年,卡伯特的收入复合增长率和净利润复合增长率分别为14.31%、11.24%。期间,卡伯特也面临着半导体行业下行压力、电子终端市场的持续疲软、竞争加剧等问题。这在公司的财务数据也有所体现,卡伯特的净利润在2002年、2003年连续两年下滑。0 S: O, _' g* p/ ^) ^* o/ g& U
整体来看,上市近二十年,卡伯特保持着较为稳定且小幅的增长,收入复合增长率和净利润复合增长率分别为6.78%、7.39%。& v8 N% Q0 U U3 P
那么,如果没有业绩“爆发式”增长的支撑,安集科技当前的股价将走向何方?" a$ j: n3 R; E* E, V* N3 ?0 T
i- C: c' d+ V( ^7 {4 T
安集科技的股价近期回落较为明显。8月23日,安集科技股价下跌6.9%,收盘价为141.8元,相较历史最高价回落41.69%,回落幅度位列科创板第三名。" @: |$ l: H$ e/ H' s: J; m: f
上交所于科创板首月运行公告中表示,科创板开市以来总体平稳,市场热情度处于高位,投资者情绪逐步趋于理性。从总体走势看,经历了充分博弈、震荡上涨、回归理性的过程,未来随着新股供给常态化、投资者参与热情趋稳,科创板估值将逐渐回归理性。' U/ E# W$ N( `: ?" v s, q9 j `
安集科技的股价大幅上涨,除了存在市场炒作成分,更多的是投资者对其未来高速增长的美好预期。# ]% |( d# \& R/ `
然而,安集科技是否能够达成投资者的预期?其业绩与市值是否匹配?7 X& \% j k3 K5 u1 I1 E
一位资深投资人士表示,论及安集科技市值与业绩的匹配度问题,应该拉长时段来看,至少是以年为单位,目前还无法判断。$ x7 X# B" D5 y0 L: O
在北京大学经济学院教授吕随启看来,现在仍然无法断言安集科技未来业绩增长能否匹配股价增幅。个别科创板公司可能有比较好的技术含量和业绩支撑,从而具有比较好的成长性。对于大多数股票而言,可能技术含量不足,业绩支撑不够,就已经透支了未来的成长性。未来更大的可能是,科创板公司会出现严重的两极分化,少数可以经历市场的优胜劣汰而胜出,大多数可能已经估值过高,会经历价值回归。
8 z) K5 G* \) j一私募从业人士则对IPO日报表示,对于许多科创板公司来说,即便以50%的增长率来计算,公司股价也明显透支了未来多年的业绩增长。5 i7 D7 }9 k, ^2 J& J2 V
需要指出的是,安集科技的市盈率明显高于卡伯特。6 a3 Q( E; _" `* l. I! E. l
Wind数据显示,安集科技的发行市盈率为48.26倍。上市起一个月内,安集科技的市盈率最低为128.83倍,最高达到189.42倍。9 {% X' j, Z& V8 P3 \9 Q) ^
而卡伯特从2011年至今,其市盈率最高只有51倍,2019年的最高市盈率更是仅29.12倍。: }6 d+ M- P: s" @9 o
记者 吴鸣洲 邹煦晨 见习记者 杨紫薇—— / 好文推荐 / ——
' p0 K5 h6 D6 Y# v% y
- {7 D/ Q* I9 A- 房少价高,“租房难”谁之过?7 i" Q: f" }/ H* t1 k) x- N) m7 M: s
- 互金公司生存记:头部机构抓住助贷“救命稻草”,大量P2P平台已无路可退
3 W8 [' \7 m/ ?6 l r+ C - 中方宣布反制美国!对原产于美国的约750亿美元进口商品加征关税,对原产于美国的汽车及零部件恢复加征关税) o% R; ?& q, B! ^; L$ } e
 4 K& f0 G. @! T5 w! b$ o: P+ B
, ^# r# e0 L8 S/ M! a2 g( z3 Q( T! r$ [
来源:http://mp.weixin.qq.com/s?src=11×tamp=1566730804&ver=1812&signature=8hMinUGCrIFJDVfF3sEmcRjfFPxG2aaXcukSbZWMYjspt-8CQClcJhOHlpBM6Cw9FEhWhrytxRrO3ThDQZdM68FCp2E9TzvA6Tl2uzC-0Ewit33rQoSAmBqyfivS9epS&new=18 [5 ^7 S. \4 F* Y
免责声明:如果侵犯了您的权益,请联系站长,我们会及时删除侵权内容,谢谢合作! |
本帖子中包含更多资源
您需要 登录 才可以下载或查看,没有账号?立即注册

×
|
 |手机版|小黑屋|梦想之都-俊月星空
( 粤ICP备18056059号 )|网站地图


 发表于 2019-8-25 19:31:13
